Daily Loan - Money Tracker
- 4,2
- Bewertung
- 1.00M
- Installationen
- Free
- Preis
 Analysiert von App-foxy
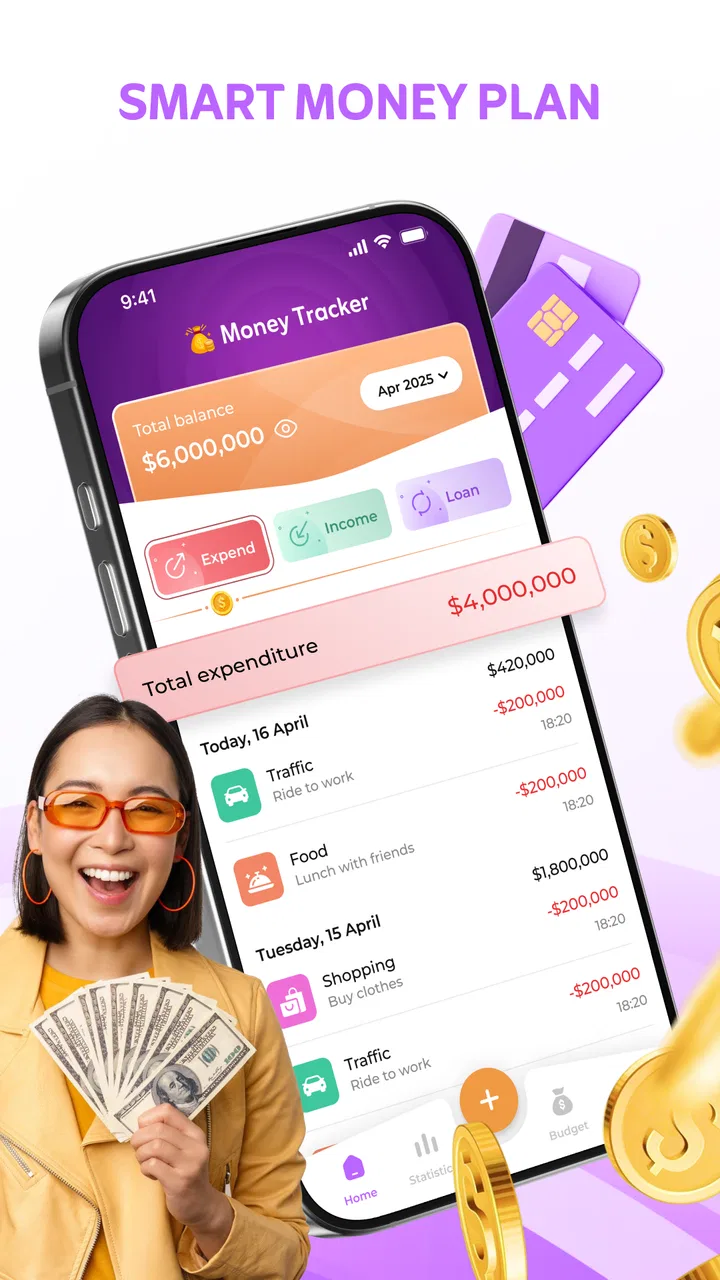
Wer seine Finanzen auf einem gemeinsam genutzten Smartphone im Blick behalten möchte, braucht vor allem klare Grenzen zwischen persönlichen und gemeinsamen Ausgaben. Genau dort setzt Daily Loan - Money Tracker an: Die kostenlose Finanz-App verbindet einen Ausgaben-Tracker mit einem Budgetplaner und richtet sich damit an Menschen, die im Alltag nicht nur einzelne Zahlungen notieren, sondern ihr verfügbares Geld bewusster einteilen wollen. Ich finde den Ansatz interessant, weil ein Budget erst dann wirklich hilft, wenn es regelmäßig gepflegt wird und zu den eigenen Gewohnheiten passt.
Beim ersten Eindruck wirkt die Anwendung weniger wie ein umfassendes Bankprogramm und mehr wie ein praktisches Notizbuch für den täglichen Umgang mit Geld. Das ist zugleich ihre Stärke und ihre wichtigste Grenze. Wer eine überschaubare Begleitung für Ausgaben und Budgets sucht, kann schnell einen Nutzen daraus ziehen. Wer dagegen mehrere Konten, komplizierte Finanzprodukte oder eine ausgefeilte Familienverwaltung an einem Ort erwartet, sollte seine Erwartungen niedriger ansetzen.
So funktioniert die Nutzung im gemeinsamen Haushalt
Ein realistisches Beispiel ist ein Haushalt, in dem zwei Personen regelmäßig dasselbe Gerät verwenden. Eine Person kauft Lebensmittel, die andere bezahlt den Wocheneinkauf oder eine Rechnung. Mit einem Finanz-Tracker lassen sich solche Zahlungen grundsätzlich zeitnah festhalten, damit am Ende der Woche nicht nur das Gefühl bleibt, dass „zu viel“ ausgegeben wurde. Der eigentliche Vorteil entsteht, wenn jede Ausgabe einer verständlichen Kategorie oder einem vorher festgelegten Budget zugeordnet wird.
Das könnte dir auch gefallen

 Windy.com - Wettervorhersage
Windy.com macht Wetterkarten zur Alltagshilfe für draußen
Windy.com macht aus Wetterkarten ein praktisches Planungswerkzeug: Wer Regen, Wind und Gewitter rechtzeitig einschätzen will, spart unterwegs Zeit und unnötige Umwege.

 Kahoot! Spaß mit Quizspielen
Kahoot! macht aus kurzen Lernpausen gemeinsame Quizmomente
Wenn Lernen zwischen Unterricht, Chat und Feierabend stattfindet, passt Kahoot! erstaunlich gut in den Alltag. Die App macht Wissen schnell spielbar, ohne ihre Schwächen zu verstecken.

 Instagram
 will mehr als Fotos zeigen und fordert dafür unsere Aufmerksamkeit
Zwischen Stories, Reels und endlosen Empfehlungen wird Instagram zur Bühne für Alltag und Aufmerksamkeit. Gerade darin liegen seine größte Stärke und sein wachsender Widerspruch.
 Instagram
 im Alltagstest: Nähe, Entdeckung oder endloser Reiz?
Vom ersten Profil bis zum täglichen Kurzvideo: Instagram passt zu sehr unterschiedlichen Gewohnheiten. Entscheidend ist, ob seine Mischung aus Nähe, Entdeckung und Dauerreiz zu Ihrem Alltag passt.

 eBay: kaufen & verkaufen
eBay clever nutzen: Angebote finden und Verkäufe einfacher abwickeln
Mit gespeicherten Suchen, klugen Filtern und einem sauberen Verkaufsablauf wird eBay vom gelegentlichen Marktplatz zum Werkzeug, das im Alltag wirklich Zeit spart.

 Gossip Harbor: Merge & Story
Von Manor Cafe zu Gossip Harbor: Wann sich der Wechsel lohnt
Wer von vertrauten Drei-Gewinnt-Runden kommt, muss bei Gossip Harbor vor allem den Spielrhythmus neu lernen. Was der Tausch bringt, kostet und für wen er sich rechnet.
Mehr aus unserer Nachrichtenredaktion



Ich würde die App in einem solchen Szenario nicht als gemeinsames Konto betrachten, sondern als gemeinsames Arbeitsmittel für die Übersicht. Diese Unterscheidung ist wichtig. Ein Eintrag in einem Tracker ersetzt keine Bankbuchung und sagt nicht automatisch, wem das Geld gehört. Für einen Haushalt kann die Anwendung trotzdem hilfreich sein, wenn beide Personen vorher vereinbaren, welche Ausgaben gemeinsam erfasst werden und welche privat bleiben.
Praktisch ist eine einfache Regel: Gemeinsame Haushaltskosten kommen in die gemeinsame Übersicht, persönliche Käufe bleiben außerhalb dieser Routine oder werden eindeutig gekennzeichnet. So verhindert man, dass ein gemeinsamer Budgetwert ein falsches Bild erzeugt. Besonders bei Lebensmitteln, Fahrtkosten und wiederkehrenden Haushaltskäufen kann diese Arbeitsweise schnell zeigen, wo das Geld im Alltag tatsächlich verschwindet.
Ein weniger offensichtlicher Nutzen liegt in der zeitlichen Nähe zur Zahlung. Wenn ich eine Ausgabe erst mehrere Tage später eintrage, muss ich mich auf Erinnerungen, Quittungen oder den Kontoverlauf verlassen. Trage ich sie direkt ein, wird der Budgetplaner zu einer Entscheidungshilfe für die nächsten Tage. Ich sehe dann nicht nur, was bereits passiert ist, sondern kann vor dem nächsten Einkauf überlegen, ob noch genügend Spielraum vorhanden ist.
Die Einrichtung sollte bewusst klein beginnen
Ich würde beim Start nicht versuchen, den gesamten Haushalt rückwirkend zu rekonstruieren. Sinnvoller ist es, mit wenigen wichtigen Bereichen anzufangen: etwa Lebensmittel, Mobilität, Wohnen und Freizeit. Zu viele Kategorien machen einen Tracker schnell anstrengend. Wenn jede Kleinigkeit eine eigene Schublade bekommt, verbringt man mehr Zeit mit Sortieren als mit Verstehen.
Der Budgetplaner ist besonders nützlich, wenn die gesetzten Grenzen realistisch sind. Ein zu knappes Budget führt dazu, dass die Übersicht schon nach kurzer Zeit ständig Überschreitungen zeigt. Dann verliert man leicht die Motivation. Ich würde deshalb zunächst beobachten, wie sich die Ausgaben tatsächlich verteilen, und erst danach feste Grenzen anpassen. Das ist weniger spektakulär, führt aber zu einer deutlich besseren Alltagstauglichkeit.
Bei einem gemeinsam genutzten Gerät sollte man außerdem vorher klären, wer welche Einträge anlegt und wie sie benannt werden. Unterschiedliche Schreibweisen für dieselbe Art von Ausgabe erschweren später die Auswertung. Eine Person könnte beispielsweise „Supermarkt“ verwenden, während die andere „Essen“ einträgt. Ohne gemeinsame Konvention entsteht zwar eine lange Liste, aber keine saubere Übersicht.
Genau hier liegt ein wichtiger Trade-off: Die App kann die Disziplin beim Erfassen unterstützen, sie kann aber keine Haushaltsregeln ersetzen. Wenn mehrere Personen mitmachen, muss die Vereinbarung außerhalb der Anwendung entstehen. Das ist kein Fehler des Trackers, aber es entscheidet darüber, ob die Zahlen am Ende verlässlich genug sind, um daraus Entscheidungen abzuleiten.
Koordination ohne falsche Erwartungen
Für Paare, Wohngemeinschaften oder Familien kann ein gemeinsamer Überblick nützlich sein, solange alle Beteiligten dasselbe Verständnis von „gemeinsam“ haben. Ich würde vor dem regelmäßigen Einsatz festlegen, ob die App nur für Haushaltsausgaben gedacht ist oder auch persönliche Zahlungen dokumentieren soll. Gerade bei einem gemeinsam verwendeten Smartphone kann sonst schnell die Frage entstehen, ob ein Eintrag für alle sichtbar sein soll.
Der sinnvollste Ablauf ist meiner Meinung nach eine kurze wöchentliche Abstimmung. Dabei muss niemand jede einzelne Ausgabe ausführlich diskutieren. Es reicht, die größten Abweichungen anzusehen: War der Einkauf ungewöhnlich hoch? Gab es eine ungeplante Reparatur? Wurde eine geplante Ausgabe vergessen? Der Tracker liefert dafür einen Anlass, aber die Entscheidung, was geändert wird, bleibt bei den Nutzern.
Für geteilte Kosten kann man sich zusätzlich eine einheitliche Notizregel überlegen, etwa mit dem Namen des Bereichs oder dem Zweck der Ausgabe. Das hilft, wenn später nachvollzogen werden soll, warum ein Betrag vom Budget abweicht. Ich würde allerdings keine privaten Details in gemeinsame Einträge schreiben, wenn mehrere Personen Zugriff auf das Gerät haben. Eine knappe, sachliche Beschreibung ist für die Haushaltsplanung meistens ausreichend.
Wer eine automatische Synchronisierung zwischen mehreren Geräten, getrennte Nutzerprofile oder eine ausgefeilte Aufteilung von Zahlungen erwartet, sollte vor der Entscheidung genau prüfen, ob diese Arbeitsweise zur eigenen Organisation passt. Daily Loan - Money Tracker ist für mich vor allem ein Werkzeug zur manuellen Übersicht. Seine Stärke liegt in der bewussten Beschäftigung mit Ausgaben, nicht in einer vollständig automatisierten Haushaltsbuchhaltung.
Grenzen zwischen persönlichen und gemeinsamen Finanzen
Auf einem Familien- oder WG-Gerät ist die Trennung der Konten besonders wichtig. Ein gemeinsamer Tracker ist nicht automatisch ein gemeinsamer Finanzraum. Ich würde daher niemals private Ausgaben nur deshalb eintragen, weil das Gerät von mehreren Personen genutzt wird. Für gemeinsame Budgets sollten nur die Informationen sichtbar sein, die zur Planung des Haushalts wirklich gebraucht werden.
Das klingt selbstverständlich, wird im Alltag aber schnell übersehen. Ein Smartphone wird kurz weitergereicht, jemand trägt eine Ausgabe ein, und plötzlich enthält die Übersicht persönliche und gemeinsame Zahlungen. Dadurch können Budgetwerte unbrauchbar werden. Besser ist es, vorab einen klaren Bereich für Haushaltskosten zu definieren und private Ausgaben getrennt zu behandeln, sofern die App-Nutzung das im eigenen Ablauf zulässt.
Ich sehe darin auch einen Vorteil für die Verständlichkeit: Je weniger irrelevante Informationen in einem Budget auftauchen, desto leichter erkennt man Trends. Ein Haushalt braucht keine vollständige Lebensgeschichte aller Zahlungen, sondern eine belastbare Antwort auf konkrete Fragen. Reicht das Geld für die laufenden Kosten? Welche Kategorie wächst stärker als geplant? Welche Ausgabe war einmalig und welche wiederholt sich?
Für Eltern ist zusätzlich der Alterskontext relevant. Die Anwendung ist mit USK ab null Jahren eingestuft und kostet nichts. Das bedeutet für mich aber nicht, dass sie automatisch für jedes Kind als eigenes Finanzwerkzeug geeignet ist. Jüngere Kinder benötigen eher eine begleitete Erklärung, was ein Budget ist und warum ein Betrag nicht beliebig oft ausgegeben werden kann. Die Alterskennzeichnung beschreibt die Einstufung der App, nicht die finanzielle Reife des Nutzers.
Bei Jugendlichen kann ein gemeinsames Haushaltsgerät eine Gelegenheit sein, den Umgang mit Geld praktisch zu erklären. Ich würde dabei nicht nur zeigen, wo ein Betrag eingetragen wird, sondern auch besprechen, warum regelmäßige Ausgaben anders bewertet werden als spontane Käufe. Wichtig ist, dass die App nicht als Kontrollinstrument eingesetzt wird, bei dem jeder Eintrag Misstrauen auslöst. Ein Budget funktioniert besser als gemeinsame Planung denn als Überwachung.
Was die Verbreitung über den ersten Eindruck hinaus bedeutet
Daily Loan - Money Tracker kommt vom Entwickler SUMMIT CITY PROSTHETICS & ORTHOTICS, INC. und hat im Play-Store-Umfeld eine durchschnittliche Bewertung von 4,2 bei rund 7.000 Bewertungen. Außerdem wurde die App über eine Million Mal installiert. Diese Größenordnung zeigt mir, dass sie für viele Menschen ausreichend zugänglich ist, sagt aber nicht automatisch, dass sie zu jedem Haushalt passt.
Die aktuelle Version ist 1.0.6 und die Anwendung läuft ab Android 7.0. Für ältere Geräte kann das interessant sein, weil nicht zwingend ein modernes Smartphone nötig ist. In einem Haushalt mit mehreren Geräten sollte man trotzdem darauf achten, dass alle verwendeten Geräte die notwendige Android-Version unterstützen. Sonst entsteht schnell ein organisatorischer Bruch, wenn eine Person die Übersicht pflegen kann und eine andere nicht.
Die Bezeichnung „Daily Loan“ kann außerdem Erwartungen wecken, die über einen normalen Ausgaben- und Budget-Tracker hinausgehen. Ich würde die App nicht allein wegen des Namens als Kreditverwaltung oder Darlehensberater einordnen. Entscheidend ist die tatsächliche Rolle im Alltag: Ausgaben verfolgen und Budgets planen. Für Kreditentscheidungen, Vertragsvergleiche oder eine umfassende Schuldenstrategie wäre eine spezialisierte Lösung die passendere Wahl.
Mein Vergleich mit klassischen Alternativen
Gegenüber einem Papier-Haushaltsbuch hat die App den Vorteil, dass Einträge direkt auf dem Smartphone erfolgen können. Das senkt die Hürde, eine Ausgabe unmittelbar festzuhalten. Papier kann allerdings angenehmer sein, wenn mehrere Personen gemeinsam am Küchentisch planen oder wenn jemand bewusst ohne Bildschirm arbeiten möchte. Für eine kurze tägliche Erfassung finde ich den digitalen Ansatz praktischer; für ausführliche Familiengespräche bleibt Papier erstaunlich konkurrenzfähig.
Eine Tabellenkalkulation bietet mehr Freiheit bei Formeln, Auswertungen und individuellen Regeln. Dafür muss man die Struktur selbst bauen und dauerhaft pflegen. Daily Loan - Money Tracker ist für mich die bessere Wahl, wenn ich ohne eigene Vorlage starten und mich auf die grundlegenden Aufgaben konzentrieren möchte. Wer dagegen variable Kosten auf viele Arten analysieren oder mehrere Szenarien miteinander vergleichen will, wird in einer Tabelle wahrscheinlich mehr Kontrolle haben.
Banking-Apps sind bei aktuellen Kontobewegungen oft bequemer, weil sie Transaktionen direkt anzeigen können. Ein manueller Tracker hat aber einen anderen Zweck: Ich entscheide selbst, welche Ausgaben in meine Planung einfließen und wie ich sie einordne. Das kann nützlich sein, wenn ein gemeinsames Haushaltsbudget nicht exakt mit einem einzigen Bankkonto übereinstimmt. Gleichzeitig bedeutet manuelle Erfassung mehr Verantwortung und mehr Gelegenheit für vergessene Einträge.
Komplexe Finanz-Apps mit automatischen Importen, mehreren Konten und detaillierten Berichten sind für größere Haushalte oder anspruchsvolle Finanzplanung möglicherweise geeigneter. Sie verlangen oft aber auch mehr Einrichtung und Einarbeitung. Daily Loan - Money Tracker wirkt für mich dann sinnvoll, wenn die zentrale Frage lautet: „Wie viel habe ich ausgegeben, und wie passt das zu meinem Budget?“ Für diese überschaubare Aufgabe kann weniger durchaus angenehmer sein.
Alltagstaugliche Arbeitsweise und typische Stolperstellen
Mein bevorzugter Ablauf wäre, Ausgaben möglichst direkt nach dem Einkauf einzutragen und nicht erst am Monatsende. Danach würde ich einmal pro Woche die Kategorien prüfen und nur die Budgets anpassen, die sich durch neue Informationen wirklich verändert haben. Ständiges Nachjustieren macht die Zahlen zwar scheinbar passend, nimmt ihnen aber ihre Aussagekraft.
Eine weitere hilfreiche Gewohnheit ist die Kennzeichnung außergewöhnlicher Ausgaben. Eine ungeplante Anschaffung sollte nicht dazu führen, dass ein dauerhaftes Budget völlig neu bewertet wird. Wenn solche Zahlungen gedanklich von den normalen Alltagskosten getrennt werden, lässt sich besser erkennen, ob das Problem in einer Kategorie dauerhaft besteht oder nur durch einen einzelnen Vorfall entstanden ist.
Ich würde außerdem regelmäßig prüfen, ob die gemeinsame Übersicht noch verständlich ist. Wenn Einträge zu knapp sind, weiß später niemand mehr, wofür sie standen. Sind sie zu ausführlich, wird die Erfassung unnötig langsam. Ein kurzer, einheitlicher Stil ist der beste Mittelweg. Diese kleine Regel ist unscheinbar, spart in einem geteilten Haushalt aber viel Rückfragen.
Die größte Schwäche eines manuellen Systems bleibt die Abhängigkeit von konsequenter Nutzung. Ein vergessener Einkauf ist nicht bloß eine fehlende Zeile, sondern kann den Budgetstand verfälschen und zu falschen Entscheidungen führen. Wer weiß, dass er solche Routinen selten durchhält, sollte eher nach einer Lösung suchen, die stärker automatisiert arbeitet. Für disziplinierte Nutzer kann die manuelle Kontrolle dagegen sogar ein Vorteil sein, weil jede Ausgabe bewusst wahrgenommen wird.
Für wen sich die App eignet und wer besser weiter sucht
Ich würde sie Haushalten empfehlen, die ihre laufenden Ausgaben gemeinsam sichtbar machen möchten, ohne sofort ein umfangreiches Finanzsystem einzurichten. Auch Einzelpersonen können profitieren, besonders wenn sie einen einfachen Einstieg in Budgetplanung suchen. Die kostenlose Nutzung senkt die Einstiegshürde, und die niedrige Altersfreigabe macht die App grundsätzlich unkompliziert zugänglich.
Weniger geeignet ist sie für Menschen, die ihre Finanzen vollständig automatisieren möchten. Auch bei mehreren Konten, komplizierten Rückzahlungen, detaillierter Vermögensplanung oder professioneller Buchhaltung würde ich zu einer spezialisierten Anwendung greifen. Der Tracker kann eine gute erste Ebene sein, ersetzt aber kein System, das für solche Anforderungen entwickelt wurde.
Für ein gemeinsames Familiengerät würde ich sie nur dann einsetzen, wenn alle Beteiligten die Sichtbarkeit und die Regeln vorher besprechen. Die App kann die Koordination erleichtern, aber sie schafft keine automatische Trennung zwischen Personen. Genau deshalb sollte man sie als gemeinsames Planungswerkzeug und nicht als vollständige Familienverwaltung verstehen.
Mein Urteil fällt insgesamt positiv, aber bewusst nüchtern aus. Daily Loan - Money Tracker ist am stärksten, wenn einfache manuelle Erfassung und ein klarer Budgetblick wichtiger sind als Automatisierung. Im Alltag kann sie helfen, aus vagen Sorgen konkrete Zahlen zu machen und gemeinsame Ausgaben besser zu besprechen. Ihr Wert hängt jedoch stark davon ab, dass Einträge regelmäßig erfolgen und private sowie gemeinsame Finanzen sauber auseinandergehalten werden.
Wenn du genau diese überschaubare Arbeitsweise suchst, würde ich der App eine faire Chance geben. Starte mit einem kleinen gemeinsamen Budget, vereinbare eindeutige Kategorien und prüfe nach einer Woche, ob die Übersicht tatsächlich Entscheidungen erleichtert. Für ein technisch anspruchsvolles Finanzmanagement würde ich eine andere Lösung wählen. Als kostenloser Einstieg in bewusstere Haushaltsplanung ist sie für mich aber eine brauchbare Option, besonders auf einem Android-Gerät, das von mehreren Personen mit klaren Absprachen genutzt wird.
Häufig gestellte Fragen zu Daily Loan - Money Tracker
01Was ist Daily Loan – Money Tracker und wofür kann ich die App verwenden?
Daily Loan – Money Tracker ist eine Finanz-App, mit der sich persönliche Darlehen, geliehene Beträge und Rückzahlungen übersichtlich dokumentieren lassen. Nach der Einrichtung können Nutzer beispielsweise festhalten, wem Geld geliehen wurde, welche Summe noch offen ist und wann eine Zahlung erwartet wird. Die App dient in erster Linie der Organisation und Nachverfolgung und ersetzt keine Bank, keinen Kreditgeber und keine professionelle Finanzberatung.
02Bietet Daily Loan – Money Tracker tatsächlich Kredite oder schnelle Auszahlungen an?
Der Name kann den Eindruck erwecken, dass die Anwendung selbst Kredite vermittelt oder sofort Geld auszahlt. Vor dem Download sollte deshalb genau geprüft werden, welche Funktionen in der jeweiligen Version verfügbar sind. Eine Money-Tracker-App ist normalerweise ein Werkzeug zur Verwaltung bereits bestehender finanzieller Verpflichtungen. Persönliche Daten, Gebühren, Zinssätze oder angebliche Kreditangebote sollten besonders sorgfältig kontrolliert werden, bevor man sie eingibt oder bestätigt.
03Welche persönlichen und finanziellen Daten werden in Daily Loan – Money Tracker gespeichert?
Bei einer App zur Verwaltung von Darlehen können sensible Angaben wie Beträge, Fälligkeitstermine, Namen, Notizen oder Kontaktdaten gespeichert werden. Vor der Nutzung empfiehlt es sich, die Datenschutzerklärung und die geforderten Berechtigungen zu lesen. Nutzer sollten nur Informationen eintragen, die wirklich benötigt werden, und die App mit einer Gerätesperre oder einem anderen verfügbaren Schutz sichern. Besonders bei gemeinsam genutzten Geräten ist Vorsicht wichtig.
04Kann ich mit Daily Loan – Money Tracker Zahlungstermine und Rückzahlungen überwachen?
Eine der wichtigsten Funktionen solcher Anwendungen ist die strukturierte Übersicht über offene Beträge und geplante Rückzahlungen. Je nach Version können Nutzer einzelne Darlehen anlegen, Teilzahlungen vermerken, Fälligkeiten festhalten und den verbleibenden Betrag nachvollziehen. Ob Erinnerungen, Benachrichtigungen, wiederkehrende Zahlungen oder Exportfunktionen enthalten sind, kann sich jedoch nach Plattform und App-Version unterscheiden. Diese Optionen sollte man direkt nach der Installation überprüfen.
05Ist Daily Loan – Money Tracker kostenlos und funktioniert die App auch ohne Internetverbindung?
Ob die Anwendung vollständig kostenlos ist, Werbung enthält oder zusätzliche Funktionen per In-App-Kauf freischaltet, hängt von der aktuellen Version und dem jeweiligen App-Store ab. Auch der Offline-Betrieb kann unterschiedlich umgesetzt sein: Grundlegende Einträge funktionieren möglicherweise lokal, während Synchronisierung, Sicherungen oder bestimmte Zusatzfunktionen eine Internetverbindung benötigen. Vor dem Download sollten daher Preisangaben, Abonnements, Bewertungen und die Hinweise des Entwicklers sorgfältig gelesen werden.
Vorteile
- Übersichtliche Darstellung von Einnahmen
- Ausgaben und offenen Beträgen
- Schnelle Erfassung neuer Kredite direkt unterwegs
- Hilfreiche Erinnerungen an bevorstehende Rückzahlungen
- Unterstützt eine bessere Planung des täglichen Budgets
- Praktisch für private Darlehen zwischen Freunden und Familie
Nachteile
- Keine professionelle Finanzberatung oder Prüfung der Kreditwürdigkeit
- Datenschutz hängt stark von den gewährten App-Berechtigungen ab
- Für komplexe Kredite mit Zinsen und Gebühren nur eingeschränkt geeignet
- Manuelle Eingaben können bei vielen Transaktionen zeitaufwendig werden
- Nicht jede Funktion ist möglicherweise kostenlos verfügbar

Daily Loan - Money Tracker
Galerie